Que tu familia no dependa de la suerte si tú faltas.
Un seguro de vida protege el ingreso que tu familia dejaría de recibir. Te ayudo a calcular cuánto necesitas de verdad y a elegir entre varias aseguradoras, sin presión.
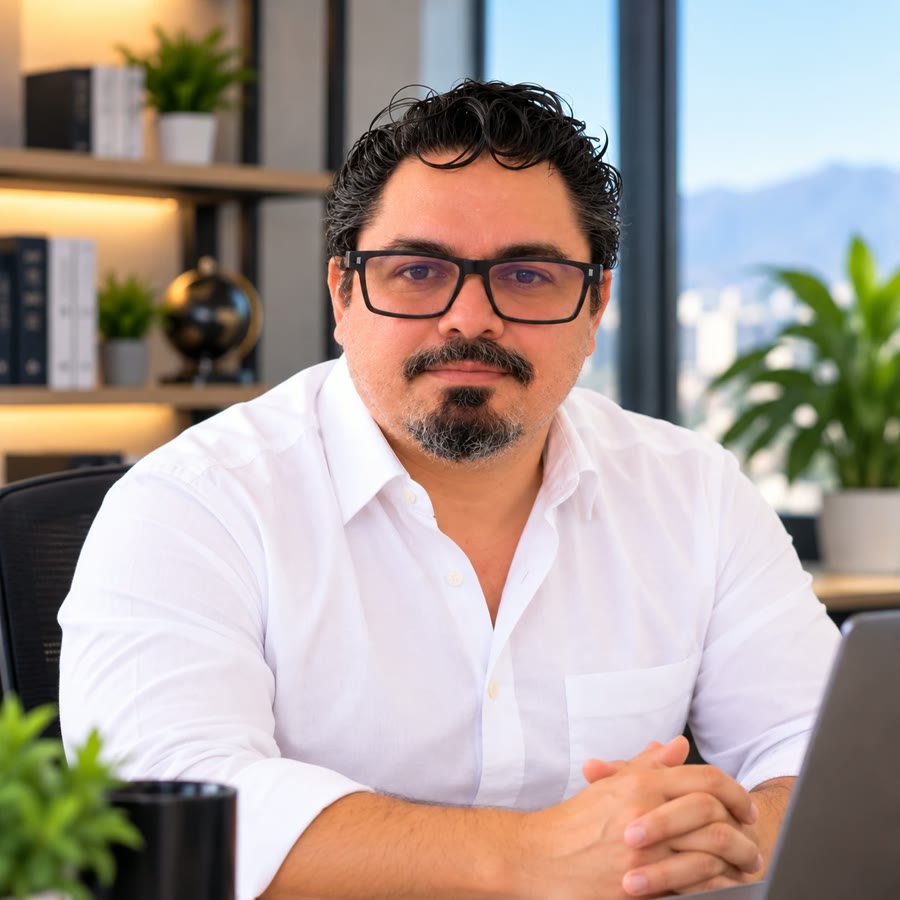
Francisco Sotelo
Agente multirramo · Cédula A
La mayoría en México no está protegida
Cifras de AMIS y de la Encuesta Nacional de Inclusión Financiera (ENIF 2024).
Aseguradoras con las que cotizo tu seguro de vida
¿Qué protege un seguro de vida?
Las coberturas exactas dependen de la aseguradora y del plan que elijas; esto es lo que normalmente se busca cubrir.
Ingreso para tu familia
Sustituye, al menos por un tiempo, el ingreso que tu familia dejaría de recibir si tú faltas.
Invalidez total y permanente
Muchos planes incluyen o permiten agregar esta cobertura si quedas imposibilitado para trabajar.
Cubre deudas pendientes
Una hipoteca, un crédito o un negocio no deberían convertirse en una carga para quienes se quedan.
Enfermedades graves
Como cobertura adicional, algunos planes pagan una suma si te diagnostican un padecimiento grave, en vida.
El futuro de tus hijos
Educación, gastos cotidianos y estabilidad mientras crecen, sin depender de un solo ingreso.
Tú eliges a quién protege
Defines los beneficiarios y el porcentaje que recibe cada uno; puedes actualizarlo cuando cambie tu vida.
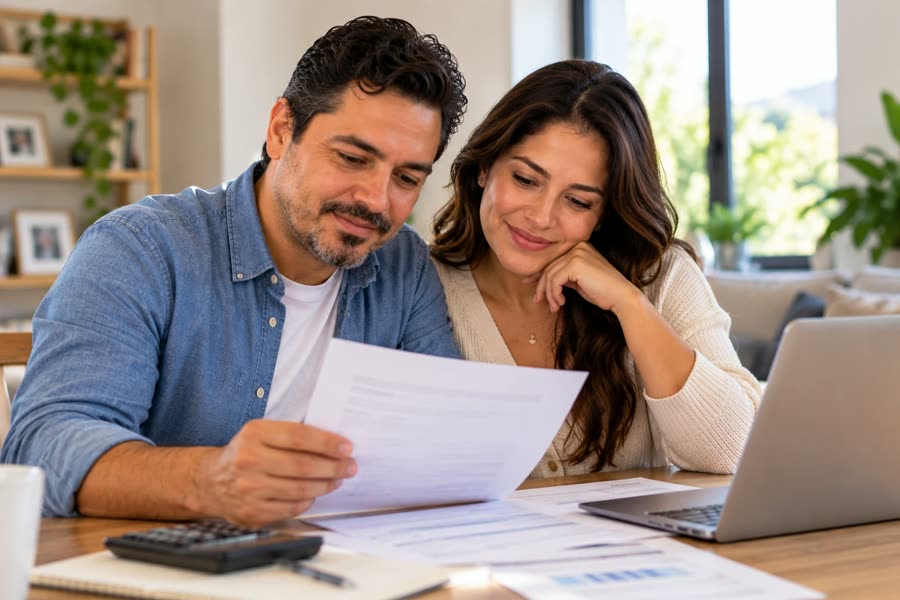
Así se calcula cuánto necesitas
No es una cifra que se adivina. Se parte de lo que tu familia necesitaría cubrir y por cuánto tiempo. Los números son ilustrativos; el cálculo real se hace con tu situación.
El glosario que conviene entender antes de firmar
- Suma asegurada
- El monto que reciben tus beneficiarios si tú faltas. Se define contigo según tu situación, no es un número fijo para todos.
- Beneficiario
- La persona o personas que tú eliges para recibir la suma asegurada. Puedes nombrar a más de una y definir qué porcentaje le toca a cada quien.
- Seguro temporal
- Cubre un periodo definido (10, 15, 20 años). Suele costar menos y es común mientras hay una hipoteca o los hijos son menores.
- Seguro de vida entera
- Te acompaña de por vida. Algunos planes acumulan un valor en efectivo que puedes usar más adelante.
- Invalidez total y permanente
- Cobertura que paga si quedas imposibilitado para trabajar por accidente o enfermedad, según defina la póliza.
- Doble indemnización
- Algunas pólizas pagan el doble de la suma asegurada si el fallecimiento fue por accidente.
- Periodo de incontestabilidad
- Los primeros dos años de la póliza, en los que la aseguradora puede investigar un reclamo si hubo información falsa u omitida al contratar.
- Exclusiones
- Las causas que la póliza no cubre. Conviene leerlas antes de firmar, no después de un reclamo.
- Exención de ISR
- Lo que reciben tus beneficiarios por un seguro de vida está exento del Impuesto Sobre la Renta (Art. 93 LISR) y no forma parte de la sucesión testamentaria.
- Plazo legal de pago
- Una vez completada la documentación, la aseguradora tiene un máximo de 30 días naturales para pagar el reclamo, según la Ley de Instituciones de Seguros y Fianzas.
Los 5 tipos de seguro de vida
No todos cumplen la misma función. Elegir el correcto depende de si buscas solo protección, ahorro, o las dos cosas.
Temporal
Cubre un periodo fijo (5 a 30 años). La prima es la más baja de todas, pero no acumula ningún ahorro.
Cubrir una hipoteca o mientras tus hijos son menores de edad.
Vitalicio
Te cubre de por vida, normalmente hasta los 99 años. La prima es más alta, y algunos planes acumulan un valor de rescate.
Dejar un patrimonio planeado, sin importar cuándo faltes.
Dotal
Combina protección con una meta de ahorro: si falleces, tus beneficiarios reciben la suma asegurada; si sobrevives el plazo, la recibes tú.
Ahorrar para un objetivo concreto (una boda, un proyecto) con protección incluida.
Con ahorro o inversión
Combina protección de vida con un componente de inversión a mediano o largo plazo, como los planes de retiro (PPR).
Construir capital mientras proteges a tu familia en el camino.
Colectivo
Lo contrata una empresa para sus colaboradores. La suma suele calcularse como múltiplos de sueldo, y es deducible al 100% como prestación.
Empresas que quieren dar protección de vida a su equipo.
7 cosas que revisar antes de contratar
- 01
Calcula, no adivines, cuánto necesitas
Suma tus deudas, los gastos anuales de tu familia por los años que necesitarían el ingreso, y resta lo que ya tienen ahorrado.
- 02
Declara tu salud con veracidad
Omitir información puede dar pie a que la aseguradora rechace un reclamo dentro del periodo de incontestabilidad.
- 03
Define bien a tus beneficiarios
Sé específico con nombres y porcentajes, y evita dejarlo en manos de una interpretación futura.
- 04
Actualízalo cuando cambie tu vida
Un matrimonio, un divorcio, un hijo nuevo o una deuda grande son momentos para revisar tu cobertura.
- 05
Elige entre temporal y vida entera según tu objetivo
No es una decisión de "cuál es mejor", sino de qué necesitas cubrir y por cuánto tiempo.
- 06
No dejes que caduque por falta de pago
Si vas a dejar de pagar, primero pregunta por opciones de reducir la cobertura antes de perderla por completo.
- 07
Revisa las exclusiones antes de firmar
Pregunta qué no cubre tu póliza y en qué casos, para que no haya sorpresas para tu familia.
Algunos planes de vida con componente de ahorro pueden calificar como deducción personal dentro del límite global del Art. 151 de la Ley del ISR. Confirma tu caso con tu contador.
Elegir bien tu seguro, sin adivinar
- 01
Calculamos tu número
Tus deudas, los gastos de tu familia y el tiempo que necesitarían el ingreso, para llegar a una suma asegurada realista.
- 02
Comparo opciones
Te muestro planes de varias aseguradoras: temporal o vida entera, con las coberturas adicionales que tengan sentido para ti.
- 03
Te acompaño después
Una vez contratado, sigo siendo tu punto de contacto para dudas, actualizar beneficiarios o si se presenta un siniestro.
Lo que más me preguntan
¿Qué es un seguro de vida y a quién protege?
Es un seguro que paga una suma de dinero a las personas que tú elijas (tus beneficiarios) si tú faltas. Protege el ingreso que tu familia dejaría de recibir, para que puedan mantener su nivel de vida y cubrir deudas o gastos futuros.
¿Cuánta suma asegurada necesito?
No hay una cifra única: depende de tus deudas, los gastos anuales de tu familia, cuántos años necesitarían ese ingreso y lo que ya tienes ahorrado. Te ayudo a calcularlo con tu situación real, no con una regla genérica.
¿Cuál es la diferencia entre un seguro temporal y uno de vida entera?
El temporal cubre un periodo definido (por ejemplo, mientras pagas una hipoteca o tus hijos crecen) y suele costar menos. El de vida entera te acompaña de por vida y algunos planes acumulan un valor en efectivo. La opción correcta depende de tu objetivo, no es la misma para todos.
¿Un seguro de vida cubre cualquier causa de fallecimiento?
La mayoría cubre causas naturales y accidentales, con algunas exclusiones específicas según la póliza (por ejemplo, ciertos deportes de riesgo o el suicidio en los primeros meses). También existe el periodo de incontestabilidad: si declaraste algo de forma falsa u omitiste información de salud, la aseguradora puede investigar un reclamo en los primeros dos años.
¿Puedo cambiar de beneficiarios después de contratar?
Sí. Puedes actualizarlos cuando quieras, y conviene hacerlo cada vez que cambie tu situación familiar: un matrimonio, un divorcio, el nacimiento de un hijo.
¿La prima de un seguro de vida es deducible de impuestos?
Depende del tipo de plan. Los seguros de vida con componente de ahorro para el retiro pueden calificar como deducción personal dentro del límite del Art. 151 de la Ley del ISR; un seguro de vida puro generalmente no. Confirma tu caso con tu contador.
¿La primera asesoría tiene costo?
No. La primera conversación dura aproximadamente 30 minutos y puede ser presencial en Puerto Vallarta o por Zoom en cualquier parte de México. En ella calculamos cuánto necesitaría tu familia y revisamos las opciones que se ajustan a tu presupuesto.
Cotiza con una asesoría sin costo
En 30 minutos calculamos cuánto necesitaría tu familia y revisamos las opciones que se ajustan a tu presupuesto, para que su futuro no dependa de la suerte.
Presencial en Puerto Vallarta · Todo México vía Zoom
Fuentes de las cifras
- AMIS: aseguradoras pagan 552 MDP diarios por seguros de vida
- Xataka México: 8 de cada 10 mexicanos vive sin seguro de vida
- La Jornada: el 2025, un parteaguas para el sector de seguros en México (AMIS)
Contenido informativo. Las coberturas, exclusiones y primas dependen de cada aseguradora y de las condiciones de tu póliza; esta página no constituye una oferta ni asesoría legal o fiscal. El ejemplo numérico es ilustrativo.
Cuéntame qué buscas y empezamos por ahí
En 30 minutos definimos tu punto de partida y tu primera prioridad para llegar a tu retiro con libertad financiera — decidas contratar o no.
Atención
Presencial en Puerto Vallarta · Todo México vía Zoom